Beste budsjettapp: slik får du full oversikt over økonomien på mobilen
Den beste budsjettappen avhenger av hvordan du vil jobbe: Vil du ha automatisk oversikt på tvers av banker, er norske Frid et godt valg. Har du alt i én bank, holder som regel bankens egen app (som DNB eller Nordea). Vil du føre alt selv helt gratis, er Monefy enkel og grei, mens YNAB passer deg som vil ha stram, metodebasert budsjettering. «Beste budsjettapp» betyr altså ulike ting for ulike folk: noen vil at alt skal skje automatisk, mens andre liker å føre inn hver krone selv. Her går vi gjennom de mest aktuelle appene i Norge, hva som skiller dem, hva de koster – og hvordan du velger riktig.
Hva er en budsjettapp, og hvordan fungerer den?
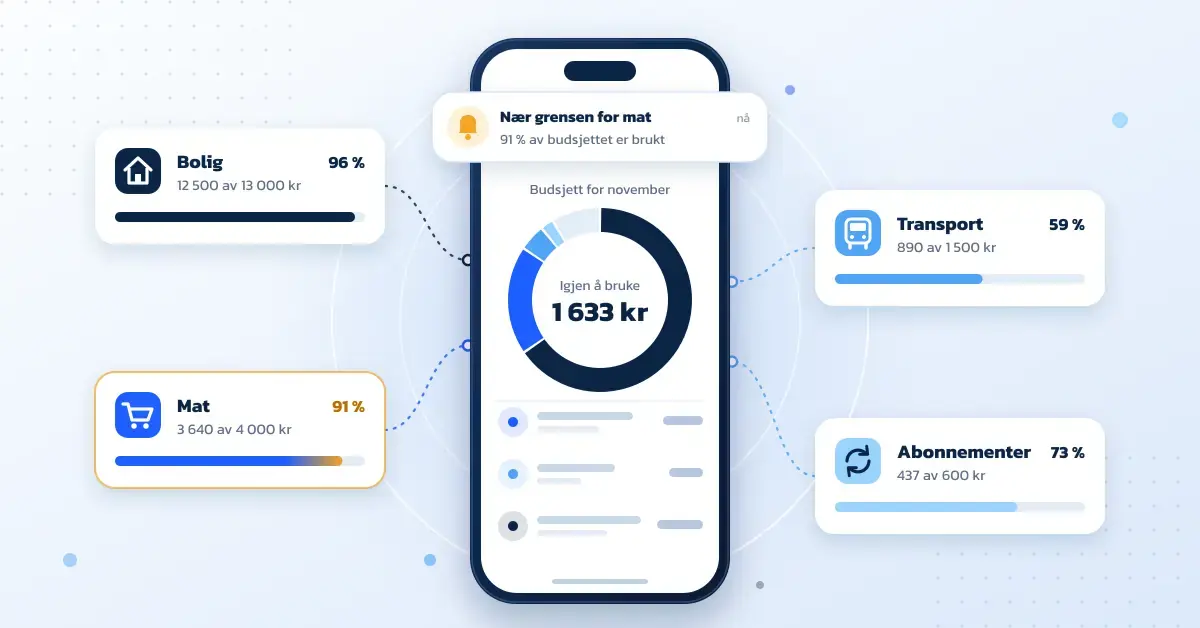
En budsjettapp er en app på mobilen som hjelper deg å holde orden på privatøkonomien. Den samler inntektene og utgiftene dine, sorterer dem i kategorier (for eksempel mat, bolig, transport og abonnementer) og viser hvor mye du har igjen å bruke. Mange apper lar deg også sette en grense per kategori, slik at du får et varsel når du nærmer deg taket.
Appene henter informasjonen på to måter. Noen kobler seg automatisk til bankkontoen din og leser transaksjonene, mens andre krever at du registrerer utgiftene manuelt. Siden stadig mer av hverdagsbetalingene skjer på mobilen – for eksempel med Vipps – er det ekstra nyttig å ha oversikten samlet på ett sted.
Automatisk eller manuell – de to hovedtypene
Det viktigste valget er om du vil ha en app som gjør jobben for deg, eller en der du styrer alt selv. Begge deler har fordeler.
Automatiske apper kobler seg til banken din og kategoriserer forbruket av seg selv. Du slipper manuelt arbeid, og oversikten oppdateres nærmest i sanntid. For å koble til bruker de som regel BankID-appen og en teknologi som kalles åpen bankdata (PSD2), der banken deler transaksjonene dine med en godkjent tredjepart etter at du har gitt fullmakt. Ulempen er at du må stole på at leverandøren håndterer dataene trygt.
Manuelle apper krever at du selv taster inn hva du bruker. Det tar litt mer tid, men gir full kontroll, fungerer uten at noen får innsyn i kontoen din, og mange opplever at de blir mer bevisste når de registrerer hvert kjøp.
Populære budsjettapper i Norge
Under finner du en oversikt over appene som er mest aktuelle for norske brukere, med type, bankkobling, plattform og pris. Deretter går vi kort gjennom hver enkelt.
Sammenligning
| App | Type | Bankkobling | Plattform | Pris | Passer for |
|---|---|---|---|---|---|
| Frid | Automatisk | Ja – BankID/PSD2, flere banker | iOS, Android | Gratis / Basic 139 kr/mnd | Deg som vil ha automatisk oversikt på tvers av norske banker |
| DNB Mobilbank | Automatisk (bankens egen) | Ja – egne DNB-kontoer | iOS, Android | Gratis for kunder | Deg som har alt i én bank og vil slippe en ekstra app |
| Nordea Mobile | Automatisk (bankens egen) | Ja – egne Nordea-kontoer | iOS, Android | Gratis for kunder | Nordea-kunder som vil ha forbruksoversikt i mobilbanken |
| Revolut | Automatisk (egen konto) | Egen Revolut-konto og -kort | iOS, Android | Gratis / betalte nivåer (Premium, Metal) | Deg med utgifter i flere valutaer eller mye reising |
| Monefy | Manuell | Nei | iOS, Android | Gratis / valgfri premium (kjøp i app) | Deg som vil ha en superenkel manuell app uten bankinnsyn |
| YNAB | Manuell / metodebasert | Manuell (automatisk import i utvalgte land) | iOS, Android, nettleser | 14,99 USD/mnd eller 109 USD/år (34 dagers prøve) | Deg som vil ha stram, metodebasert budsjettering |
| Buddy | Felles budsjett | Ja – importerer banktransaksjoner | iOS (primært) | Gratis / Premium (abonnement) | Par og husholdninger som deler utgifter |
Frid
Frid er en norsk økonomi- og budsjettapp, utviklet av selskapet Visonomic AS i Oslo. Du kobler til bankene dine med BankID, og appen lager automatisk en oversikt over forbruket i ulike kategorier og kan sette opp budsjettet for deg. Fordi den bruker åpen bankdata, kan den samle kontoer fra flere banker på ett sted. Appen har en gratisversjon med én budsjettfunksjon og opptil 12 måneders historikk, mens Basic-abonnementet (139 kr/mnd eller 1390 kr/år) gir ubegrenset historikk, flere budsjetter og deling med andre. Den finnes til både iPhone og Android.
Bankenes egne apper (DNB, Nordea og andre)
De fleste norske banker har bygget budsjett- og forbruksoversikt rett inn i mobilbanken. I DNBs app heter funksjonen «Pengebruk», og Nordea og flere andre banker har tilsvarende verktøy. Disse sorterer utgiftene dine i kategorier og hjelper deg å holde oversikt over forbruket. Fordelen er at det er gratis for deg som er kunde, og at du slipper en ekstra app. Ulempen er at oversikten bare dekker kontoene du har i den banken.
Revolut
Revolut er en internasjonal betalingstjeneste med egen app, konto og kort. Appen deler forbruket inn i kategorier og har verktøy for budsjett og sparing. Den passer spesielt godt hvis du har utgifter i flere valutaer eller reiser mye, siden den håndterer veksling og gir oversikt på tvers av kort og underkontoer. Selve appen er gratis å bruke, mens det finnes betalte nivåer som Premium og Metal med månedsavgift og flere funksjoner. Vi har skrevet en egen guide til Revolut-appen hvis du vil vite mer.
Monefy
Monefy er en av de enkleste manuelle appene. Du registrerer inntekter og utgifter med noen få trykk, og appen viser forbruket som et oversiktlig kakediagram. Den kobler seg ikke til banken, så ingen får innsyn i kontoen din. Appen er gratis å laste ned, med en valgfri premiumversjon (abonnement) i tillegg. Den finnes til både iPhone og Android.
YNAB (You Need A Budget)
YNAB er en anerkjent internasjonal app bygget rundt en metode der du gir hver krone en jobb før du bruker den (kalt nullbasert budsjettering). Den er grundig og passer deg som vil ha stram, bevisst styring av økonomien. Til gjengjeld koster den: 14,99 USD per måned eller 109 USD per år etter en gratis prøveperiode på 34 dager, og det finnes ingen permanent gratisversjon. Du fører stort sett inn transaksjoner manuelt i Norge, men appen har en gjennomarbeidet nett- og mobilløsning.
Buddy
Buddy er en budsjettapp som er laget for å dele økonomien med noen – for eksempel en partner eller en reisefølge. Du oppretter budsjetter, fører utgifter og kan invitere andre inn i et felles budsjett. Appen har en gratisversjon med de grunnleggende funksjonene og et betalt Premium-nivå. Den er først og fremst rettet mot iPhone-brukere.
Slik velger du riktig budsjettapp
Det finnes ingen app som er best for alle. Det riktige valget avhenger av hvor mye jobb du vil legge ned, hvilke banker du bruker, og hva du er villig til å betale. Bruk sjekklisten under når du sammenligner alternativene.
Sjekkliste
- Automatisk eller manuell? Vil du at appen skal lese transaksjonene for deg, eller føre inn selv?
- Støtter den banken(e) dine? Automatiske apper må kunne koble seg til akkurat dine norske kontoer.
- Hva koster den? Sjekk om gratisversjonen dekker behovet, eller om du trenger et abonnement.
- Riktig plattform? Forsikre deg om at den finnes til iPhone eller Android, alt etter hva du har.
- Personvern og seriøsitet: Bruker den BankID/PSD2, og er leverandøren en kjent, godkjent aktør?
- Deling? Trenger du å dele budsjettet med en partner eller familie?
- Sparemål: Vil du også kunne sette av penger til mål direkte i appen?
Slik kommer du i gang
Uansett hvilken app du velger, er fremgangsmåten omtrent den samme:
- Last ned appen fra App Store eller Google Play, og opprett en konto.
- Velg om du vil koble til banken (automatisk) eller registrere utgiftene selv (manuelt). Ved automatisk kobling logger du inn med BankID og gir fullmakt.
- Gå gjennom kategoriene og juster dem slik at de passer ditt forbruk.
- Sett et realistisk budsjett per kategori – start gjerne med de største utgiftene som bolig, mat og transport.
- Sjekk oversikten jevnlig den første måneden, og finjuster beløpene etter hvert.
Når du har fått kontroll og begynner å få overskudd, kan neste steg være å spare eller investere – for eksempel via en tjeneste som Nordnet.
Sikkerhet og personvern
Apper som kobler seg til banken, gjør det gjennom regelverket for åpen bankdata (PSD2). Det betyr at tredjeparten må være godkjent av myndighetene og er underlagt offentlig tilsyn. Leverandøren får bare tilgang til betalingskontoene dine – ikke til lån, forsikringer eller fond – og du må gi en egen fullmakt til hver enkelt aktør du selv ønsker skal ha tilgang til kontoene dine.
Noen enkle vaner gjør bruken tryggere: last ned apper kun fra offisielle kilder – se våre tips om trygge Android-apper – og unngå å koble til økonomitjenester over åpne, offentlige wifi-nett. Ellers gjelder de samme prinsippene som for sikker mobilbetaling generelt: bruk sterk innlogging, hold appen oppdatert, og sjekk hvilke tilganger du gir.
Vanlige feil å unngå
- Å velge for avansert: en app full av funksjoner hjelper lite hvis du slutter å bruke den etter en uke. Start enkelt.
- Å sette urealistiske budsjetter: legg deg tett opp mot det du faktisk bruker i dag, og stram inn gradvis.
- Å glemme å føre inn (manuelle apper): da blir oversikten misvisende. Gjør registrering til en fast vane.
- Å ikke lese personvernvilkårene: sjekk hvem som står bak appen og hva den gjør med dataene dine før du kobler til banken.
Ansvarsfraskrivelse
Denne artikkelen er ment som generell informasjon om budsjettapper og er ikke økonomisk rådgivning. Omtalen av enkeltapper er en nøytral beskrivelse, ikke en anbefaling om kjøp eller et bestemt produkt. Priser og funksjoner kan endre seg – sjekk alltid den offisielle informasjonen til hver app før du bestemmer deg. For uavhengig forbrukerinformasjon om privatøkonomi kan du se Forbrukerrådet.
Kildehenvisninger
Ofte stilte spørsmål
Hvilken gratis budsjettapp er best?
Det kommer an på hva du vil ha. Vil du ha automatisk oversikt uten å betale, er mobilbanken til din egen bank (som DNB eller Nordea) et godt utgangspunkt, eller gratisversjonen av en app som Frid. Vil du heller føre alt selv, er Monefy en enkel og helt gratis løsning.
Hvilke erfaringer har folk med Frid-appen?
Tilbakemeldingene er delte. På App Store har Frid en vurdering på rundt 3,5 av 5 (basert på et foreløpig lite antall vurderinger – 23 da vi sjekket). Mange roser ideen og potensialet og synes det er enkelt å komme i gang når man kobler til med BankID. De vanligste klagene handler om tekniske feil (bugs), problemer med å fullføre registreringen og transaksjoner som ikke dukker opp. Appen er fortsatt relativt ung og under utvikling, så det kan være lurt å teste gratisversjonen før du eventuelt betaler for et abonnement.
Trenger jeg BankID for å bruke en budsjettapp?
Bare hvis appen skal koble seg automatisk til banken din. Da bruker du BankID for å logge inn og gi fullmakt. Manuelle apper som Monefy krever ingen bankkobling, og dermed heller ikke BankID.
Fungerer budsjettappene på både iPhone og Android?
De fleste store appene, som Frid, Monefy, Revolut og YNAB, finnes til begge plattformer. Noen apper er likevel først og fremst laget for én plattform, så sjekk i App Store eller Google Play før du velger.
Koster de beste budsjettappene penger?
Mange har en gratisversjon som holder for vanlig bruk, mens ekstra funksjoner ligger bak et abonnement. Bankenes egne apper er gratis for kunder. Noen apper, som YNAB, har ingen permanent gratisversjon og krever betaling etter en prøveperiode.
Hvilken budsjettapp er best for å spare penger?
En app hjelper deg å spare ved å vise hvor pengene faktisk går, slik at du kan kutte unødvendige utgifter. Apper med tydelige budsjetter og sparemål, som Frid, Revolut eller YNAB, egner seg godt. Det viktigste er at du faktisk bruker appen jevnlig.